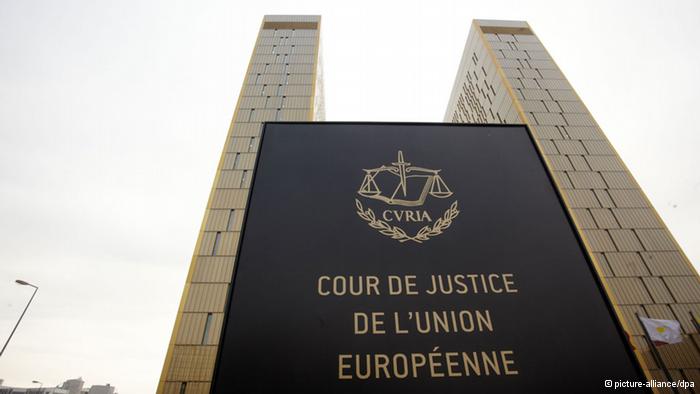
 Po długich oczekiwaniach Europejski Trybunał Sprawiedliwości wydał wyrok w sprawie, przekazanej przez Naczelny Sąd Administracyjny w Lublinie w tzw. trybie prejudycjalnym, niesłychanie istotny dla polskiego rynku usług turystycznych. Ten bezprecedensowy werdykt europejskiej Temidy, dotyczy stawki VAT jaką należy stosować w przypadku, gdy częścią sprzedawanej imprezy turystycznej jest usługa własna.
 Naczelny Sąd Administracyjny w Lublinie zapytał własnej usługi transportowej. Ważnym jest, że uzasadnienie wyroku daje podstawę do stwierdzenia, że ta sentencja dotyczy także innych usług własnych jak np. usługa zakwaterowania czy wyżywienia.
W całej rozciągłości wyrok ten jest korzystny dla branży turystycznej. Uznano, że opodatkowanie usług własnych podlega ogólnym zasadom opodatkowania podatkiem VAT (tutaj wątpliwości nie było), ale także, co istotne, jeżeli państwo członkowskie (tak, jak Polska) wprowadziło obniżoną stawką podatku VAT dla usług przewozu, ta obniżona stawka ma zastosowanie do tychże usług własnych.